Come misurare il ROI dell’IA includendo la revisione umana
Neaptide · 16 ottobre 2026 · 6 min di lettura
Calcolare il costo per risultato accettato con revisione, correzioni e gestione. Distinguere capacità liberata e risparmio monetario.
In questo articolo
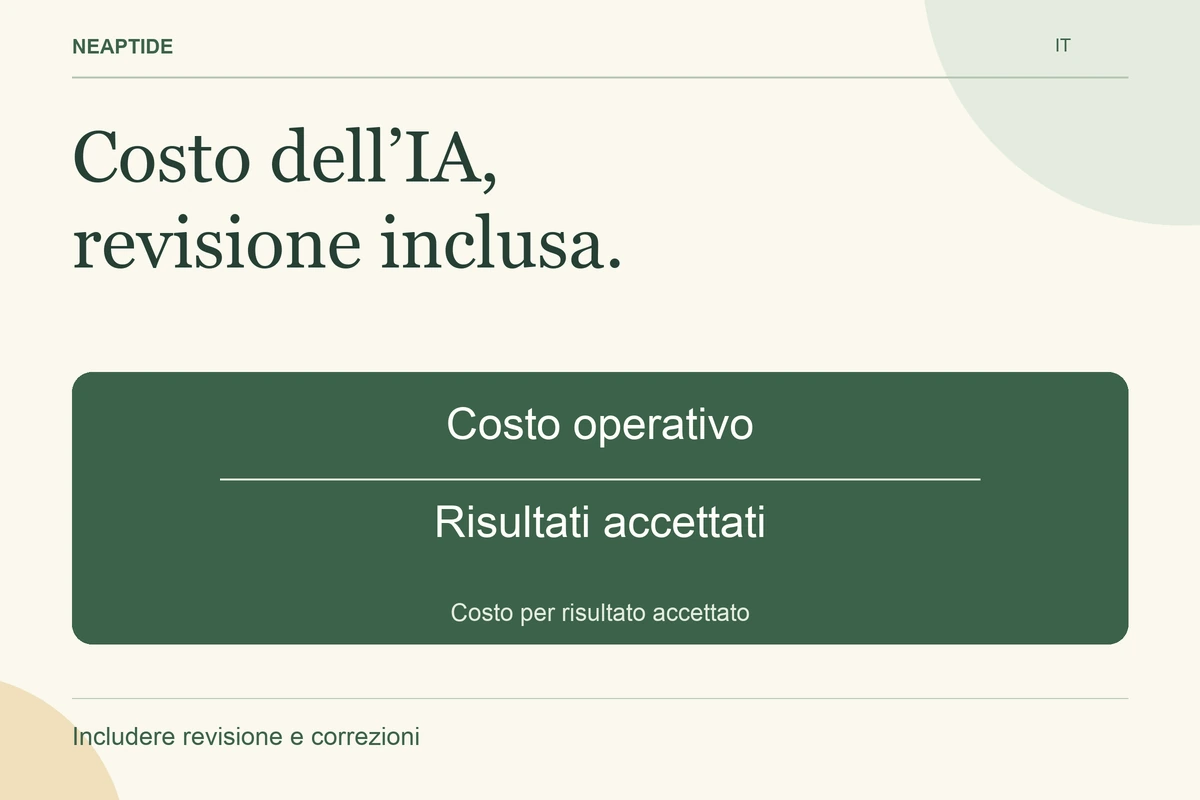
Valutate l’economia dell’IA per unità di lavoro accettata, includendo il tempo necessario a controllare e correggere. Il consumo del modello è soltanto un costo. Una bozza più rapida crea valore se riduce l’impegno complessivo o permette di produrre altro lavoro realmente utile all’azienda.
Separate capacità liberata, riduzione delle uscite monetarie e valore commerciale aggiuntivo. Servono prove diverse. Ore disponibili non riducono automaticamente le retribuzioni né producono ricavi.
Definite l’unità prima di confrontare i costi
La nostra cronologia di pubblicazione mostra l’importanza del denominatore. Neaptide ha pubblicato una ricerca sulle query per la ricerca IA l’8 ottobre 2026 e un audit delle fonti Perplexity il 9 ottobre. Ogni uscita comprendeva sei lingue: due consegne editoriali e dodici versioni linguistiche.
Costo per articolo e costo per versione descriverebbero quindi unità differenti. Occorre specificare le attività incluse: ricerca, scrittura, traduzione, revisione, risorse grafiche e controlli di pubblicazione.
È un’osservazione ricavata da registrazioni reali. Non afferma che l’IA abbia ridotto quei costi. Non disponiamo di un registro congiunto di tempi e spese per il confronto, quindi non dichiariamo un ritorno misurato.
Metodo e osservazioni.
Confrontate processi completi
Scegliete una categoria delimitata e definite l’accettazione prima di misurare. Confrontate complessità simili nel processo precedente e in quello assistito dall’IA. Mantenete lo stesso standard del revisore, così la maggiore velocità non nasconde un cambiamento di qualità.
Registrate il lavoro mentre avviene anziché ricostruire un mese a memoria. Identificate compito, stato finale, persone e tempo attivo per fase. Separate l’attesa dal lavoro: influenza la consegna senza necessariamente impegnare qualcuno.
| Voce | Evidenza necessaria |
|---|---|
| Processo originario | Tempo di produzione e accettazione di lavoro comparabile |
| Preparazione IA | Selezione delle fonti, preparazione degli input, configurazione |
| Utilizzo IA | Addebiti attribuibili di modelli e strumenti |
| Revisione e correzione | Tempo umano, comprese le verifiche ripetute |
| Eccezioni | Richieste irrisolte e completamento manuale |
| Gestione | Manutenzione, monitoraggio e aggiornamento delle fonti |
| Avvio una tantum | Integrazione, configurazione e valutazione iniziale |
Mantenete nel numeratore i costi del lavoro incompleto o respinto. Considerare soltanto i costi dei successi sottostima le risorse necessarie a ottenerli. Nel denominatore contate i risultati accettati secondo l’unità concordata.
Calcolate il costo del risultato accettato
Per un periodo definito:
Costo per risultato accettato con IA = costo operativo totale attribuibile ÷ risultati accettati.
Includete il lavoro umano valorizzato a una tariffa interna concordata, i consumi e la quota pertinente dei costi ricorrenti. Spiegate l’allocazione dei costi condivisi. Presentate separatamente l’avvio, poi includetelo nella valutazione dell’investimento su un orizzonte definito.
Calcolate il costo unitario precedente con le stesse regole. La differenza conta soltanto con complessità, accettazione e attività comparabili. Se nessun risultato è accettato, indicate che manca un denominatore positivo per il calcolo; non presentate un costo pari a zero.
Collegate il tempo liberato a una decisione aziendale
La capacità liberata può sostenere più lavoro, ridurre arretrati o consentire una diversa assegnazione delle persone. Registrate ciò che accade davvero. Un risparmio monetario richiede una riduzione effettiva o l’evitamento documentato di una spesa prevista.
Per valutare l’investimento confrontate benefici supportati e costi incrementali dello stesso periodo. Non conteggiate due volte lo stesso effetto sommando il valore delle ore liberate e tutto il valore del lavoro aggiuntivo prodotto con esse. Distinguete previsione e osservazione.
ROI = (benefici attribuibili − costi incrementali) ÷ costi incrementali.
Il denominatore deve essere positivo e la valutazione dei benefici giustificabile. Un’analisi di sensibilità può usare tempi di revisione e volumi osservati. Prima di avere questi dati non può essere descritta come ritorno misurato.
Decidete che cosa migliorare prima di estendere
Se la revisione assorbe gran parte del lavoro, separate controlli specialistici e verifiche dirette sulle fonti. Se dominano le eccezioni, restringete il compito o migliorate i requisiti degli input. Un’integrazione costosa può non giustificarsi per un’attività rara, anche con risultati buoni.
Prima dell’estensione concordate le prove necessarie: qualità accettabile, costo sostenibile per risultato e responsabile identificato. Il servizio IA di Neaptide può aiutare a definire la misurazione prima del pilota.